 Mentre Parlamento europeo e Consiglio stanno discutendo la
revisione dell'ETS marittimo proposta a luglio dalla Commissione Europea
(
del 17
luglio 2026), oggi a Bruxelles, nel corso del workshop “EU
ETS Maritime: Safeguarding European Transhipment” ospitato
dall'eurodeputata Letizia Moratti, sono stati presentati i
principali risultati dello studio “EU ETS and Southern
Europe's container hubs: concrete results of transshipment
relocation” realizzato da Giovanni Satta, professore associato
del Dipartimento di Economia dell'Università di Genova,
elaborato da T.I.M. 10 Srl e promosso da Assarmatori.
Il lavoro, che conferma molte tendenze già registrate
dall'Osservatorio EU-ETS della spagnola Puertos del Estado
(
del 16
dicembre 2025, 23
febbraio e 31
luglio 2026, rileva segnali di una possibile rilocalizzazione
del traffico di transhipment verso porti extra-UE e individua alcune
modifiche dei servizi di linea potenzialmente riconducibili
all'introduzione dell'ETS. Non dimostra, tuttavia, che tutte le
variazioni osservate siano state causate dal nuovo sistema.
L'Osservatorio spagnolo arriva a conclusioni simili da una strada
diversa, con un'analisi basata su dati AIS e tracciamento dei
container fino a marzo 2026.
Lo studio italiano analizza i servizi di linea collegati a
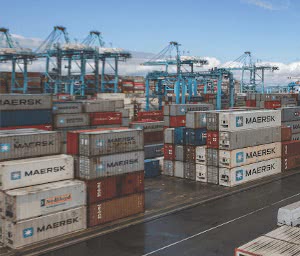
quattro hub portuali: Gioia Tauro, Marsaxlokk, Sines e Taranto. Il
documento spiega che i quattro porti sono stati selezionati in modo
da rappresentare diverse aree geografiche, profili di trasbordo e
posizioni competitive all'interno delle reti di trasporto marittimo
di container nell'Europa meridionale. È necessario, tuttavia,
rilevare che il porto pugliese è da lungo tempo, ormai,
escluso dalle principali rotte intercontinentali del traffico
marittimo containerizzato e che, come ricorda lo studio, nel 2024 ha
movimentato solo 16.114 teu con un'incidenza del transhipment del
49%. Lo studio, evidentemente, ha limiti di campione, in quanto
quattro porti, di cui uno marginale, non rappresentano tutto il
Mediterraneo.
Lo studio rileva una maggiore instabilità dei servizi
marittimi di linea nello scenario post-ETS, cioè da quando il
sistema di scambio di quote di emissioni ETS dell'UE è
entrato progressivamente in vigore per il settore marittimo a
partire dal primo gennaio 2024. In particolare, osserva che il
numero complessivo di variazioni nei servizi è passato da 211
nello scenario pre-ETS a 305 nello scenario post-ETS e che gli
effetti potenzialmente riconducibili all'ETS non sono trascurabili,
con 77 variazioni identificate come potenzialmente determinate
dall'ETS e riguardanti 41 degli 86 servizi analizzati dallo studio.
Inoltre, lo studio precisa che il numero di cambiamenti
potenzialmente determinati dall'ETS risulta aumentato in modo
marcato tra i due scenari: nello scenario pre-ETS sono stati
individuati 26 cambiamenti potenzialmente riconducibili all'ETS,
mentre nello scenario ETS tale numero è salito a 51. Tra i
servizi che - secondo l'analisi - presentano almeno un cambiamento
potenzialmente determinato dall'ETS, quelli interregionali
costituiscono il gruppo più numeroso, con 22 servizi
interessati (su 43), seguiti da 18 servizi globali (su 31). Solo un
servizio regionale (su 12) ha registrato un cambiamento
potenzialmente riconducibile all'ETS. Il numero medio di variazioni
mensili è passato da 7,0 nello scenario pre-ETS, che va dal
14 luglio 2021 quando è stato presentato il pacchetto “Fit
for 55” al 31 dicembre 2023, a 10,9 nello scenario post-ETS,
che va dal primo gennaio 2024 ad aprile 2026. Inoltre, si rileva
che, rispetto allo scenario pre-ETS, il numero medio di variazioni
per singolo servizio è aumentato per i servizi globali,
passando da 3,2 a 4,6 (+44%), e per i servizi interregionali,
passando da 2,4 a 3,7 (+54%), mentre al contrario i servizi
regionali hanno registrato una diminuzione, passando da 0,8 a 0,3
variazioni per servizio.
Relativamente al possibile trasferimento del traffico di
transhipment dai quattro porti presi in esame ai porti concorrenti
nordafricani, lo studio specifica che tra i 20 servizi storici che
non fanno più scalo nei porti di Gioia Tauro, Marsaxlokk,
Sines e Taranto, otto hanno registrato almeno una modifica
potenzialmente attribuibile all'EU ETS, per un totale di dieci
variazioni. Si è trattato, nella maggior parte dei casi, di
servizi a copertura globale (sei su otto).
Lo studio presenta quindi due casi ritenuti emblematici del
processo di trasferimento del traffico di transhipment fuori
dall'UE, constatando che nel servizio MED5 dell'Ocean Alliance il
porto maltese di Marsaxlokk è stato sostituito da quello
egiziano di Alessandria, mentre nel servizio Levante Express della
MSC il porto di Gioia Tauro è stato sostituito da quello
egiziano di Abu Qir.
Lo studio esamina poi il potenziale impatto economico e
sull'occupazione per l'Europa, compresi i porti del Nord Europa, nel
caso di un trasferimento del 7,5%-15% del traffico containerizzato
di transhipment fuori dall'UE, ed evidenzia che, su un traffico
europeo complessivo pari a 38-42 milioni di teu all'anno, ciò
significa la perdita di un volume pari a 2,85-6,3 milioni di teu, di
ricavi annui pari a 403-892 milioni di euro stimati sulla base di
parametri medi italiani, di un fabbisogno di investimenti portuali
inferiore di 1,4-3,6 miliardi di euro rispetto a quello necessario
per movimentare tali volumi negli hub europei e di 2.005-4.431 posti
di lavoro collegati. La perdita di ricavi è stimata sulla
base di parametri medi italiani di 141,65 euro per teu e quella di
addetti di circa 0,0007 lavoratori per teu.
Lo studio reputa poi insufficiente la regola originaria delle
300 miglia nautiche di distanza dai porti dell'UE per escludere le
toccate nei porti extra-UE in questo raggio dalla definizione di
“scalo” ai fini del calcolo dei viaggi soggetti all'ETS,
che è stata rafforzata dalla proposta dalla Commissione
Europea con due nuovi criteri: porti entro 150 miglia con requisiti
infrastrutturali, oppure porti entro 300 miglia con transhipment
oltre il 50%. L'analisi osserva che ciò contrasta gli scali
portuali intermedi elusivi, ma non lo spostamento del transhipment
verso hub extra-UE, e rischia anche di generare effetti collaterali
negativi imprevisti in termini di carbon leakage all'interno del
mercato del trasbordo di container.
Ricordiamo che, ad oggi, le rilevazioni dell'Unione Europea sul
possibile spostamento dell'attività di trasbordo dei
container in porti extra-UE sono state presentate a marzo 2025 nel
rapporto sul monitoraggio dell'implementazione della direttiva n. 87 del 2003
(
del 19
marzo 2025). Il rapporto della Commissione, che arriva al terzo
trimestre 2024 quando si applicava solo il 40% delle quote ETS,
concludeva che non c'erano prove di una rilocalizzazione
generalizzata del transhipment e i cambiamenti osservati nel network
di rotte marittime erano attribuiti soprattutto alla crisi del Mar
Rosso. I porti del Pireo e di Marsaxlokk perdevano traffico, ma in
parallelo alla perdita di scali di grandi navi in tutto il bacino
orientale. Tuttavia, anche il rapporto della Commissione non
escludeva rischi di sottrazione di volumi di transhipment e
segnalava i casi dei porti di Damietta e Nador da monitorare e un
aumento dal 30% al 34% degli scali intermedi nel Regno Unito nelle
rotte Stati Uniti-UE.
Un quadro più aggiornato è contenuto anche nello
studio economico commissionato dalla Direzione generale Mobilità
Trasporti della Commissione Europea e pubblicato lo scorso 17
luglio, dedicato al rischio di carbon leakage nei settori
dell'aviazione e del trasporto marittimo. L'analisi non rileva prove
di una rilocalizzazione generalizzata delle attività o di una
perdita sistemica di competitività riconducibile all'ETS, ma
individua rischi futuri concentrati in alcune aree del Mediterraneo,
indicando proprio nel trasferimento del transhipment verso hub
extra-UE vicini uno degli scenari più plausibili.
In occasione della presentazione odierna dello studio
l'associazione armatoriale Assarmatori ha evidenziato che il
trasferimento delle attività di transhipment al di fuori
dell'Europa è già visibile nel mercato dello shipping
e si tratta di una tendenza destinata, senza correttivi, a
consolidarsi, con una posta economica in gioco che potrebbe
raggiungere 892 milioni di euro di ricavi annui e 3,6 miliardi di
euro di investimenti portuali equivalenti, ma soprattutto priverebbe
l'Europa del controllo strategico sulle proprie catene di
approvvigionamento, per di più in un momento estremamente
complicato a livello geopolitico.
«Gli shock delle catene di approvvigionamento legati ai
conflitti in corso - ha affermato il segretario generale di
Assarmatori, Alberto Rossi - hanno mostrato cosa accade quando un
passaggio strategico, su cui non esercitiamo un controllo diretto,
viene interrotto. Il “trasferimento” delle operazioni di
trasbordo in Africa comporta il rischio concreto di trasformare il
continente in un nuovo punto nevralgico dal punto di vista logistico
e geopolitico. Piuttosto che un punto nevralgico di portata
geografica limitata, come Suez o Bab el-Mandeb, l'Africa sta
diventando un centro di congestione e di significativa dipendenza
strategica per le catene di approvvigionamento globali. Si tratta di
una questione che riguarda la dipendenza logistica e la rivalità
geopolitica, e che riveste grande importanza non solo a causa
dell'incapacità dell'Unione Europea di controllare la
sicurezza degli hub portuali al di fuori dei propri confini, ma
anche perché gli investimenti portuali sono spesso effettuati
da potenze esterne: operatori privati globali e governi stranieri,
in particolare la Cina, stanno riversando ingenti somme di denaro
nelle concessioni portuali africane per assicurarsi il controllo sui
flussi commerciali. Affidare nodi di trasbordo critici a hub
controllati da attori geopolitici rivali espone le economie
occidentali a interruzioni forzate e ritorsioni in caso di tensioni
internazionali - in altre parole, a un rischio reale di controllo
asimmetrico».
Se è vero - come ha rilevato Rossi - che la Cina sta
investendo pesantemente in Africa, anche in infrastrutture portuali,
lo studio presentato oggi, tuttavia, elencando gli operatori che
hanno investito nei porti nordafricani, conferma che attualmente i
terminal portuali della sponda Sud del Mediterraneo, inclusi quelli
concorrenti dei porti di transhipment europei, sono partecipati e
gestiti soprattutto da vettori e operatori europei o occidentali,
tra cui Hapag-Lloyd, Eurogate, Contship, CMA CGM, MSC e APM
Terminals/Maersk, con le cinesi Hutchison e COSCO tra gli altri.
«La questione - ha osservato Cesare Crocini, responsabile
dell'Ufficio di Bruxelles di Assarmatori - non è legata solo
alla perdita di competitività dei nostri porti, alla
delocalizzazione dei traffici o ai posti di lavoro a rischio. Qui è
in gioco la sicurezza logistica dell'Italia e dell'Europa. Chi si
oppone a un correttivo del meccanismo ETS che incentivi il
transhipment tradisce lo spirito unionale».
Al fine di scongiurare il rischio di trasferimento di volumi di
traffico di transhipment verso porti extra-UE, tra le proposte
presentate a Parlamento europeo e Consiglio l'associazione
armatoriale ha accolto quale più promettente il compromesso
promosso dall'eurodeputato Peter Liese la settimana scorsa: l'ultima
versione combina un incentivo legato alla quota di merci sottoposte
a transhipment nei porti UE con un correttivo basato sulla distanza
percorsa. Il meccanismo - ha rilevato Assarmatori - integra così
gli approcci basati sui volumi e sulle distanze, considera i viaggi
in entrata e in uscita e riduce da 10.000 a 5.000 teu la soglia
dimensionale delle navi ammissibili. Per l'associazione, le
modifiche permetterebbero di rappresentare meglio i servizi in
concorrenza e rafforzare l'incentivo a mantenere in Europa le
operazioni degli hub di lungo raggio.
|








 - Via Raffaele Paolucci 17r/19r - 16129 Genova - ITALIA


