 Il canale di Suez continua a fare i conti con i profondi
riassestamenti geopolitici ed economici legati all'instabilità
del Medio Oriente, sebbene gli ultimi dati registrati nel corso del
2026 mostrino un graduale e prudente ritorno dei traffici
commerciali lungo la storica rotta marittima. I dati del traffico
navale mostrano infatti una progressiva risalita rispetto ai crolli
verticali toccati tra il 2024 e il 2025, pur rimanendo lontani dai
fasti del periodo pre-crisi.
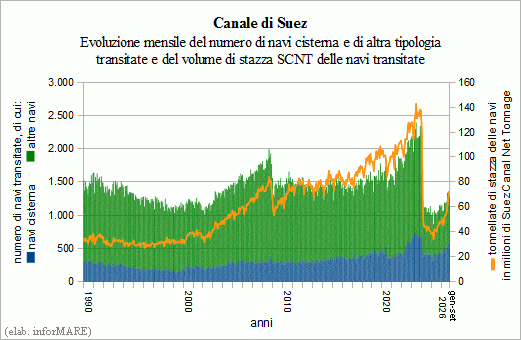
Nel mese di settembre di quest'anno nel canale sono transitate
complessivamente 1.352 navi, con un incremento del +17,4% sul
settembre 2025, di cui 582 petroliere (+29,0%) e 770 altre unità
(+9,8%), per un tonnellaggio netto SCNT totale pari a 72,5 milioni
di tonnellate (+51,0%).
Tra luglio e settembre 2026 il canale egiziano ha registrato un
totale di 4.050 transiti di navi, in crescita del +23,6% sul terzo
trimestre dello scorso anno, di cui 1.688 petroliere (+30,5%) e
2.362 altre navi (+19,1%), raggiungendo una stazza netta complessiva
di 203,8 milioni di tonnellate (+47,5%).
Nei primi nove mesi del 2026 il traffico marittimo totale è
stato di 10.954 transiti, con un rialzo del +17,4% sullo stesso
periodo del 2025, di cui 4.602 petroliere (+25,7%) e 6.352 navi di
altra tipologia (+12,0%).
Se il terzo trimestre di quest'anno ha evidenziato
l'accelerazione più significativa dell'anno, trainata dal
cauto rientro di alcune grandi compagnie di navigazione sulle rotte
di Suez, tuttavia il volume di transiti continua ad essere lontano
da quello del periodo pre-crisi, prima che la crisi geopolitica
modificasse radicalmente le rotte marittime globali. Nel terzo
trimestre del 2023, ad esempio, le navi transitate erano state 6.523
contro le 4.050 dello stesso periodo del 2026. Nonostante i segnali
di ripresa e l'incremento registrato all'inizio del corrente
autunno, i volumi complessivi di traffico marittimo viaggiano quindi
ancora ad un livello inferiore di circa il 35-40% rispetto ai
parametri storici precedenti ai blocchi del traffico navale nel Mar
Rosso iniziati a partire dalla fine del 2023. A seguito del
conflitto scoppiato in Medio Oriente alla fine del 2023, infatti, il
movimento yemenita Houthi ha avviato una campagna sistematica di
attacchi con droni, missili e squadre armate contro le navi in
transito nel Mar Rosso e nello stretto di Bab el-Mandeb, con nuove
ondate di tensione registrate anche alla fine dell'estate del 2026.
La crisi nel Mar Rosso non è un evento isolato, ma si
inserisce nel più ampio confronto strategico e geopolitico
che vede contrapposti l'Iran, i suoi alleati regionali (inclusi gli
Houthi) e la coalizione guidata dagli Stati Uniti. Tale contesto di
guerra ibrida ha reso l'intera area un chokepoint altamente
volatile, alimentando i rischi di escalation anche nello Stretto di
Hormuz e alterando i flussi globali di petrolio, gas ed energia. Per
evitare i rischi balistici e i costi proibitivi delle assicurazioni
contro i rischi di guerra, la stragrande maggioranza delle compagnie
di navigazione globali ha scelto, e in parte continua a preferire
seppur con graduali ritorni, la rotta alternativa circumnavigando
l'Africa attorno al Capo di Buona Speranza. Ciò, ovviamente,
comporta tempi di percorrenza allungati di 10-15 giorni e ha un
impatto rilevante sui noli marittimi.
I dati di settembre e del terzo trimestre del 2026 confermano
che il canale di Suez non è “chiuso” e resta
pienamente operativo dal punto di vista infrastrutturale, mostrando
incoraggianti segnali di risalita. Tuttavia, il ritorno alla piena
normalità dipenderà interamente dalla stabilità
della sicurezza nel Mar Rosso e nella regione di Bab el-Mandeb.
|








 - Via Raffaele Paolucci 17r/19r - 16129 Genova - ITALIA


