En ce qui concerne la taxe d’embarquement à Gênes, la RAT s’accorde avec la municipalité
L’appel des armateurs et des agents maritimes a été rejeté
Genova
29 Septembre 2026
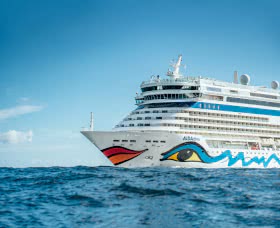
Le tribunal administratif régional de Ligurie a rendu son jugement
la taxe de trois euros par passager sur les croisières et
Les ferries étant considérés comme une taxe autonome et non un droit
par conséquent, non couvert par le Règlement européen sur les ports. Le
La deuxième section du tribunal administratif régional a rejeté l’appel par lequel
Armateurs, assaigistes, grands navires rapides, Moby, stations maritimes
et un simple citoyen, Giulio Uras, a demandé d’annuler
la surtaxe municipale sur les frais d’embarquement du port établie par le
Municipalité de Gênes.
La taxe découle de l’accord entre l’État et la municipalité signé le 22
Novembre 2022, le soi-disant « pacte pour Gênes ». Le
ville – comme le rappelle la sentence de la TAR –
surendetté, avec une dette par habitant de plus de 1 000 euros par
habitant, même s’il n’était pas en déficit, et avait respecté la procédure
rééquilibrage extraordinaire prévu par la loi n° 234/2021 et par la
Décret-Loi n° 50/2022. En retour, l’entité bénéficie d’un
contribution pluriannuelle de l’État. L’accord prévoyait deux mesures : un
augmentation de la surtaxe municipale de l’Irpef, avec des taux compris entre 1 % et
1,2 % selon la tranche, et la création d’un supplément
les frais d’embarquement au port équivalents à trois euros par personne. Le
Le chiffre d’affaires attendu était de 24,9 millions d’euros par an, dont 19,2 millions
un million de l’impôt sur les personnes physiques et 5,7 millions de la taxe portuaire. La municipalité a
L’impôt sur le revenu des personnes physiques a augmenté en 2022, mais la taxe d’accès a été
introduite seulement le 16 décembre 2025 par la résolution n° 72, trois ans
Après l’accord. Le même mois, l’institution a apporté tous les
Des taux d’Irpef à 1,2 %, malgré le fait que le ministère de l’Intérieur ait
La proposition de remodeler le pacte dans ce sens a été rejetée.
Les requérants ont contesté les résolutions, l’accord et la note avec laquelle
le ministère a accusé la municipalité de ne pas avoir rempli ses obligations pour manquement à
Création de la taxe. L’Autorité du système portuaire de la
La mer de Ligurie occidentale a été constituée en soutenant les raisons
des requérants. Les administrations de l’État et la municipalité ont
Des objections d’inadmissibilité soulevées, que la TAR n’a pas soulevées
examiné, car l’appel a été examiné
Sans fondement sur le fond.
Les armateurs ont soutenu qu’il pouvait y avoir une surtaxe
seulement s’il y a un tribut principal auquel l’attacher, et que
dans le port de Gênes, il n’y a pas de passagers pour les passagers. Pour la TAR,
cependant, le terme « additionnel » utilisé par la loi est
impropre : le législateur a créé un impôt propre dérivé,
réservé aux municipalités ayant un déficit ou une dette importante. Subordonné-le
aux choix d’autres autorités, faits pour des fins différentes - pour
Juges – ce serait illogique, et la nature fiscale est
Confirmé par les trois exigences indiquées par la jurisprudence :
réduction définitive des actifs, absence de relation avec un
destiné à couvrir les dépenses publiques.
De plus, la RAT n’a trouvé aucun conflit avec la
Règlement européen sur les ports. Règlement européen 2017/352 - rappels
Le jugement - régit les droits que les opérateurs de navires et
les propriétaires de marchandises paient pour utiliser l’infrastructure et
services portuaires. La taxe génoise, en revanche, affecte les passagers,
qui sont des utilisateurs du service de transport et non du port, et il n’est pas
connectée aux services portuaires. La TAR rappelle une décision récente
du Conseil d’État sur le port additionnel de Salerne et
considère que les plaintes sur la concurrence sont générales, car
Manque de preuves d’effets négatifs sur la compétitivité
de l’aéroport.
Les requérants ont également soutenu que l’impôt sur le revenu des personnes physiques
avait déjà dépassé l’objectif de recettes à lui seul et que le
la taxe était donc superflue. Les juges de la RAT ont répondu :
trois arguments. Premièrement, la loi exige l’application des deux mesures
ensemble, comme l’indique la conjonction « et ». Deuxièmement,
l’objectif de l’horaire a une valeur indicative, et la municipalité peut
proposer une remodulation chaque année. Troisièmement, la collection supérieure
de l’impôt sur le revenu des personnes physiques (13,1 millions en 2022, 25,9 en 2023, 36,8 en 2024)
dépend uniquement des taux : une partie découle de la croissance de la
Base d’imposition estimée à 7,44 %, 14,86 % et 24,87 %. Ajusté,
L’effet de cette hausse est de 7,7, 15,1 et 18,6
million, toujours en dessous des 19,2 prévus. L’augmentation de
n’est pas décisif : après la croissance de 2023, il y en a
a été une baisse en 2024 pour les croisières, avec des données substantiellement
confirmé en 2025.
La sentence rappelle ensuite que la municipalité justifiait la mesure par
l’obligation de respecter l’accord et la nécessité de
compenser les désagréments du trafic touristique portuaire sur les routes,
transport et hygiène urbaine. Le Tribunal administratif régional considère cet objectif
implicite dans la loi, rappelant une décision du Conseil de
État sur l’aéroport de Naples, et observe qu’il n’y avait aucune obligation de
consulter l’Autorité portuaire et les compagnies, car
La résolution est une loi réglementaire, et en tout cas les sujets
Les parties intéressées ont participé à la réunion des comités
du 10 décembre 2025. Lors de cette session - se lit la
- il a été observé que les trois euros sont équivalents à la
maximum au prix d’un apéritif.
Pour la TAR, les enjeux
de constitutionnalité sont manifestement infondées. Les juges
exclure que la taxe viole la territorialité : le port
elle relève également du territoire municipal, et la municipalité est une entité polyvalente
des usages généraux pouvant, par exemple, appliquer l’IMU aux zones
concessions. Ils excluent également la violation de la
Réserve de la loi, car la loi établit une condition préalable, sujets
les dettes et le montant maximal, tandis que la municipalité est responsable de la régulation de
détailler, et aussi exclure la violation de la capacité
Contribution : La croisière exprime une capacité de dépense et -
Selon la décision - même le billet de ferry le fait, avec
Références à la taxe touristique et à la taxe d’atterrissage.
Enfin, selon la TAR, les exemptions fiscales ne le sont pas
sont discriminatoires. Résidents de Gênes,
les habitants des îles de destination et les forces de sécurité,
pompiers et personnel de protection civile en service.
Pour le Tribunal administratif régional, les situations sont objectivement différentes, car le
les résidents ne produisent pas les désagréments que la taxe est censée compenser, et
sont déjà pénalisés par l’augmentation de l’impôt sur le revenu des personnes physiques ; ceux qui rentrent chez eux en
Isola ne voyage pas comme ceux qui partent en vacances. Les jugements européens cités
par les plaignants, il s’agissait alors de différents cas, comme l’impôt sarde
sur le luxe et les services portuaires grecs.
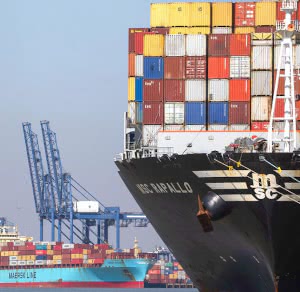
Le Conseil mondial de la navigation (WSC), l'association internationale représentant les principaux armateurs de porte-conteneurs au monde, a exhorté les États membres...
- Via Raffaele Paolucci 17r/19r - 16129 Gênes - ITALIE
tél.: +39.010.2462122, fax: +39.010.2516768, e-mail
Numéro de TVA: 03532950106
Presse engistrement: 33/96 Tribunal de Gênes
Direction: Bruno Bellio Tous droits de reproduction, même partielle, sont réservés pour tous les pays


 Le tribunal administratif régional de Ligurie a rendu son jugement
la taxe de trois euros par passager sur les croisières et
Les ferries étant considérés comme une taxe autonome et non un droit
par conséquent, non couvert par le Règlement européen sur les ports. Le
La deuxième section du tribunal administratif régional a rejeté l’appel par lequel
Armateurs, assaigistes, grands navires rapides, Moby, stations maritimes
et un simple citoyen, Giulio Uras, a demandé d’annuler
la surtaxe municipale sur les frais d’embarquement du port établie par le
Municipalité de Gênes.







 - Via Raffaele Paolucci 17r/19r - 16129 Gênes - ITALIE


